


Dhan: Stock Market Trading App
4,136.87K Arvustused
Rakenduse andmed
- Versioon
- 1.1.7
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- RAISE FINTECH VENTURES PRIVATE LIMITED
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsi koostas AppCompare
Kui ma valin finantsrakendust, ei vaata ma ainult seda, kui palju eri varasid see koondab. Küsin ka, kas suudan selle vaateid päriselt kasutada: kas tekst ja info on kiiresti leitavad, kas kiirel hetkel on lihtne eksida ning kas rakendus sobib mu tavapärasesse päeva. Dhan on loodud India turu ümber, kuid hõlmab ka USA aktsiaid ja mitut muud investeerimisviisi. Selle lai ulatus on kasulik, ent teeb selge isikliku töökorralduse eriti oluliseks.
Loetavus ja navigeerimine: enne tegutsemist loo endale rada
Minu jaoks on siin tähtis, et rakenduses leidub mitu eri tüüpi finantstoodet, mitte ainult üks ostu-müügi vaade. See annab paindlikkust, kuid tähendab, et kasutaja peab alguses selgeks tegema, milliseid osi tal vaja läheb. Ma ei eeldaks, et kõik valikud on esimesel kasutuskorral iseenesestmõistetavad; võtaksin rahulikult aega, et uurida menüüsid ja teha kindlaks, kus asuvad need vaated, mida kõige sagedamini kasutan.
Hea praktiline võte on valida algul üks konkreetne eesmärk, näiteks jälgida pikaajalist portfelli, ning jätta aktiivse kauplemise võimalused esialgu kõrvale. Nii saan õppida rakenduse ülesehitust ilma, et peaksin korraga mõistma kõiki varaklasse. Kui hiljem lisan ETF-id, fondid või USA aktsiad, saan vaadata, kas nende jälgimine sobib juba olemasoleva rutiiniga või vajab eraldi ülevaatust.
Mootorilised ja sensoorsed vajadused: kuidas vältida kiirustamist
Finantsrakendust kasutan vahel lühikeste pauside ajal, vahel aga olukorras, kus tähelepanu on mujal. Seetõttu pean oluliseks mitte teha tehinguid kõndides, ühistranspordis kiirustades ega siis, kui ekraanilt on raske aru saada. Ma ei käsitle kiirust kui eelist: enne kinnitamist loen valitud vara ja tegevuse uuesti läbi. See lihtne paus aitab vähendada hooletu puudutuse või valesti mõistetud valiku riski.
Kui ekraani vaatamine on ebamugav või käte täpne kasutamine keeruline, võib mitme investeerimiskategooria vahel liikumine nõuda rohkem aega. Mina prooviksin rakendust rahulikus keskkonnas ning uuriksin, kas telefoni enda teksti suuruse ja kuvaseadete muutmine muudab kasutamise mugavamaks. Samuti tasub vältida keerukate finantsotsuste tegemist ainult väikese ekraanipildi põhjal: kui mõni detail jääb ebaselgeks, lükkan otsuse edasi ja kontrollin seda hiljem parema tähelepanuga.
Olukorrast sõltuv kasutus: kodus, tööl ja liikvel olles
Dhani saab avada eri olukordades, kuid kõik olukorrad ei sobi sama hästi otsustamiseks. Näiteks võin tööpäeva jooksul märgata, et tahan kontrollida mõnda India aktsiat, kuid see ei tähenda, et peaksin kohe tehingu tegema. Mina jätaksin kiire pilgu jaoks ainult ülevaatamise ning teeksin ostuotsuse hiljem, kui saan rahulikult kontrollida, miks see tegevus minu plaaniga sobib.
Kui jagan telefoni teiste inimestega või kasutan seda avalikus kohas, olen finantstoimingutega ettevaatlik. Ma ei jätaks rakendust avatuna ega laseks kõrvalistel inimestel ekraani vaadata. Enne tehingut kontrolliksin, et olen õiges kontovaates ja õige varaga tegelemas. Need harjumused võivad tunduda aeglased, kuid investeerimisel on läbimõeldud kontroll parem kui kiirustamisest sündinud viga.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kellele see lähenemine sobib ja kellele võib see olla koormav?
Dhan võib hästi sobida inimesele, kes tahab ühest kohast jälgida India ja USA aktsiaid ning uurida fonde, ETF-e, IPO-sid või kulda. See võib olla kasulik ka kasutajale, kes eelistab otsuseid ise teha ja suudab rakenduse kasutamisele kindla aja määrata. Kui mul on vaja hoida investeerimisvaade eraldi igapäevapangandusest, võib spetsiaalne finantsrakendus tunduda selgem kui panga üldine menüü.
Teisalt ei pruugi lai valik olla mugav inimesele, kes vajab võimalikult lihtsat ja väheste valikutega kasutuskogemust. Kui ekraanil olev info väsitab, turuhindade sage kontroll ärevaks teeb või keerukamate toodete õppimine ei kuulu mu huvide hulka, valiksin pigem kitsama teenuse. Kasutajale, kes soovib ainult korrapärast säästmist, võib lihtne fondi- või pangalahendus olla sobivam kui rakendus, kus on ka aktiivsema kauplemise võimalusi.
Vanusepiirang on PEGI 3 ning tehniliselt töötab rakendus Androidi versioonil 7.1 ja uuemal. See ei tähenda, et investeerimine oleks lapsele sobiv tegevus; finantsotsuse teeb kasutaja ise oma teadmiste ja olukorra põhjal. Dhan on tasuta ning selle praegune versioon on 1.1.7. Minu hinnangul on rakenduse sobivuse küsimuses telefoni mudelist olulisem see, kas kasutaja saab ekraanil olevast teabest aru ja oskab riske hinnata.
Dhanit arendab RAISE FINTECH VENTURES PRIVATE LIMITED. Rakenduse keskmine hinnang on 4,1 ning kasutajatelt on kogunenud ligikaudu 59 tuhat hinnangut ja 37 tuhat arvustust. See annab märku, et rakendus on laialdaselt kasutusel, kuid hinnang ei ütle, kas just minu jaoks on selle töövoog arusaadav. Samuti on sellel üle kümne miljoni installi; populaarsus aitab mõista, et tegu pole tundmatu kõrvalrakendusega, kuid ei asenda minu enda proovimist.
Rakendus ilmus 8. novembril 2021. Ma ei võtaks väljalaskekuupäeva ega versiooninumbrit kasutuskogemuse garantiina, kuid finantsrakenduse puhul kontrolliksin alati, et kasutan ajakohast versiooni. Enne tundliku toimingu tegemist veendun ka selles, et telefon on kaitstud ekraanilukuga. Nii ei sõltu turvaline kasutamine ainult rakenduse valikust, vaid ka minu enda seadmeharjumustest.
Kuidas Dhan igapäevases kasutuses vastu peab?
Ma vaataksin siin igapäevast kasutust eelkõige tähelepanu juhtimise vaatenurgast: mitu turgu ja varaklassi ühes kohas on mugav ainult siis, kui tean enne avamist, mida otsin. Hea proovikivi on teha üks lühike rutiin, näiteks kontrollida portfelli kindlal ajal, ning märgata, kas rakendus aitab mul selle juurde jääda või kisub mind muude võimaluste juurde. Selle põhjal on lihtsam hinnata, millised harjumused toetavad rahulikku ja kaasavat kasutust.
Esimene nädal: palju võimalusi, aga ka palju õppimist
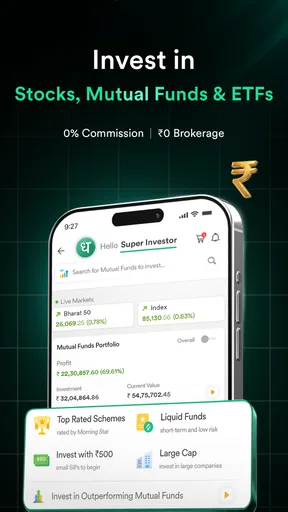
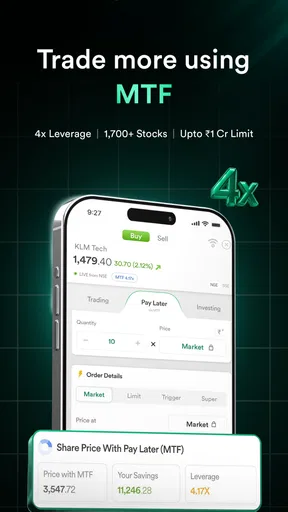
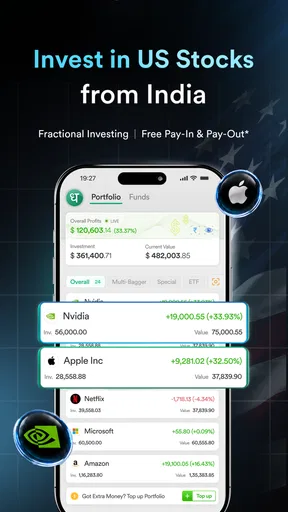
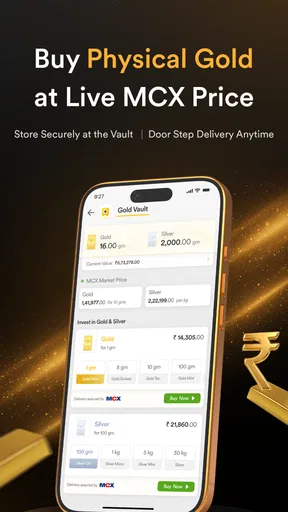
Esimesel avamisel jääb mulle mulje, et Dhan tahab olla rohkem kui lihtne aktsiate ostmise koht. Ühes rakenduses saab liikuda India ja USA aktsiate, fondide, ETF-ide, IPO-de, kulla ning FnO vahel. See on mugav, kui mul on juba mitu eri tüüpi investeeringut või kui tahan enne otsuse tegemist võrrelda erinevaid võimalusi. Samal ajal tähendab lai valik, et algaja ei pruugi kohe aru saada, milline osa rakendusest talle tegelikult vajalik on.
Minu soovitus oleks esimesel nädalal mitte proovida kõike korraga. Alustaksin vaatlusest: milliseid varasid ma päriselt jälgida tahan, millised vaated aitavad mul otsust teha ja millised nupud tekitavad pigem kiusatuse kiiresti tegutseda. Dhani tugevus ei ole ainult toodete arv, vaid võimalus kujundada endale üks keskne töölaud, kus pikaajaline investeerimine ja aktiivsem kauplemine ei pea olema eri rakendustes laiali.
Kui olen varem kasutanud ainult panga investeerimisvaadet, võib Dhan tunduda paindlikum ja turule lähemal. Tavaline pangarakendus on sageli mugav olemasolevate säästude ja põhitehingute jaoks, kuid spetsiaalse investeerimisrakenduse puhul ootan rohkem turu jälgimise võimalusi ja kiiremat ligipääsu eri varaklassidele. Dhan sobib selle ootusega paremini, kuid selle eest peab kasutaja ise rohkem tähelepanu pöörama sellele, mida ta teeb.
Rakenduse keskmine hinnang on 4,1 ning seda on hinnanud umbes 59 tuhat kasutajat. See annab mulle signaali, et tegemist ei ole tundmatu katsetusega, kuid ma ei võtaks hinnangut kui garantiid, et kasutuskogemus on kõigi jaoks ühesugune. Finantsrakenduste puhul mõjutavad rahulolu sageli konto seadistamine, konkreetne kauplemisviis, turuolukord ja see, kui kiiresti kasutaja abi leiab.
Igapäevane stsenaarium: investeerija, kes ei taha viit rakendust
Kujutan ette kasutajat, kes jälgib India aktsiaid, omab mõnda ETF-i ja tahab aeg-ajalt vaadata USA turu võimalusi. Tema jaoks on Dhan praktiline just seetõttu, et eri huvid mahuvad samasse rakendusse. Hommikul võib ta kontrollida oma pikaajalise portfelli seisu, pärast tööd vaadata mõnda USA aktsiat ja kuu lõpus uurida, kas mõni fond või IPO väärib lähemat analüüsi.
Sellises kasutuses on oluline eraldada vaatamine tegutsemisest. Kui iga hinnaliikumine viib kohe ostu või müügini, võib rakenduse lai haare muutuda puuduseks. Mina kasutaksin Dhanis eraldi mõtteviisi pikaajaliste investeeringute ja FnO jaoks: esimese puhul määraksin enne ostu põhjuse ja ajahorisondi, teise puhul paneksin paika, kui palju olen valmis riskima. Rakendus saab pakkuda ligipääsu, kuid ei saa minu eest distsipliini luua.
USA varade lisandumine samasse töövoogu on mugav, kuid see ei tähenda, et kõik turud käituksid ühtemoodi. Kaubandusajad, valuutad, maksukäsitlus ja uudiste mõju võivad erineda. Seetõttu ei kasutaks ma ühte ja sama otsustusreeglit India ja USA aktsiate puhul lihtsalt sellepärast, et need on samas rakenduses kõrvuti. See on üks koht, kus Dhan lihtsustab tehnilist poolt, kuid kasutaja peab keerukuse ise lahti mõtestama.
Millisele kasutajale on see kõige sobivam?
Dhan on minu hinnangul kõige huvitavam inimesele, kes soovib India turu ümber ehitatud investeerimiskeskkonda, kuid tahab samal ajal ligipääsu ka USA aktsiatele, fondidele ja teistele varadele. See võib sobida nii alustavale investorile, kes soovib oma valikuid järk-järgult laiendada, kui ka kogenumale kasutajale, kellel on vaja aktiivsema kauplemise ja tavapärase investeerimise jaoks ühist rakendust.
Algaja peaks aga alustama väikese ulatusega. Kõige mõistlikum esimene samm ei ole FnO proovimine, vaid rakenduse loogika tundmaõppimine, oma jälgitavate varade korrastamine ja pikaajalise eesmärgi sõnastamine. FnO ligipääs on võimalus, mitte soovitus seda kasutada. Kui kasutaja ei mõista tuletisinstrumentide riske, on targem jääda alguses lihtsamate investeerimisvormide juurde.
Rakendus ei ole minu esimene valik inimesele, kes tahab ainult automaatset ja võimalikult rahulikku säästmist. Kui eesmärk on teha üks regulaarne investeering ning mitte vaadata turgu iga päev, võib lihtsam fondi- või pangalahendus tekitada vähem tähelepanu hajutamist. Dhan hakkab rohkem väärtust pakkuma siis, kui kasutaja soovib ise uurida, võrrelda ja oma portfelli aktiivsemalt jälgida.
Kuu kaupa kasutades: kas valikute rohkus jääb päriselt kasulikuks?
Esimese nädala elevus tuleb tavaliselt sellest, et rakenduses on palju avastada. Kuu aja pärast küsiksin juba teistsuguse küsimuse: kas ma kasutan neid võimalusi või lihtsalt tean, et need on olemas? Dhan teenib oma koha telefonis välja siis, kui see aitab mul järjepidevalt täita konkreetset rutiini, näiteks jälgida portfelli, teha plaanitud oste või kontrollida investeerimisideid enne otsust.
Minu jaoks oleks kõige tugevam pikaajaline töövoog selline, kus rakendus toetab kindlat kuupäeva või nädalapäeva. Näiteks vaatan kord nädalas üle, kas minu jälgimisnimekiri on endiselt asjakohane, ja kord kuus kontrollin, kas portfelli jaotus vastab minu eesmärgile. Nii ei muutu Dhan pidevaks hinnateavituste allikaks, vaid jääb töövahendiks, mille juurde lähen kindla põhjusega.
Rakenduse ulatus võib olla kasulik ka siis, kui minu strateegia muutub. Võin alustada üksikute India aktsiatega, lisada hiljem ETF-e või uurida investeerimisfonde ning alles seejärel vaadata USA turu poole. Ühe keskkonna kasutamine vähendab vajadust õppida iga uue teenuse puhul täiesti erinevat ülesehitust. Samas ei tohiks mugavus panna mind arvama, et kõik varad on omavahel sama lihtsad või sama riskantsed.
Dhanil on üle kümne miljoni installi ning see suur kasutajaskond muudab rakenduse pikaajalise kasutuse mõttes usaldusväärsemalt tuntavaks kui väike, täiesti uus teenus. Siiski ei tähenda populaarsus, et iga kasutaja leiab sealt ideaalse töövoo. Mina hindaksin pärast esimest kuud eelkõige seda, kas rakenduse avamine viib mind läbimõeldud tegevuseni või paneb mind lihtsalt turuhindu kerima.
Hoolduskoormus: mis vajab kasutajalt järjepidevust?
Finantsrakenduse hooldus ei tähenda ainult rakenduse uuendamist. Suurem töö on oma vaatlusnimekirjade, eesmärkide ja riskipiiride korrashoid. Kui lisan Dhanis kümneid aktsiaid ilma selge põhjuseta, muutub rakendus kiiresti mürarikkaks. Mina hoiaksin nimekirja lühikesena ning kirjutaksin iga jälgitava ettevõtte juurde enda jaoks põhjuse: kas uurin seda pikaajaliseks investeeringuks, võrdlen konkurentidega või jälgin ainult mõnda sündmust.
Samuti tasub jagada tähelepanu eri varaklasside vahel. India ja USA aktsiad, fondid, ETF-id, IPO-d, kuld ja FnO võivad kõik samas rakenduses olla, kuid neid ei peaks käsitlema ühe suure nimekirjana. Minu praktiline nipp oleks teha igale eesmärgile oma ülevaatusrutiin. Pikaajalist portfelli vaatan harvem, aktiivsema kauplemisega seotud ideid ainult siis, kui mul on eelnevalt kirja pandud plaan.
Kui kasutaja vahetab telefoni või muudab oma investeerimisrutiini, on mõistlik kontrollida, et ta tunneb end konto avamise, turvaseadete ja tehingute kinnitamisega mugavalt. Ma ei jätaks finantsrakendust lukustamata seadmesse ning väldiksin avalikku Wi-Fi-võrku, kui teen midagi tundlikku. Need ei ole Dhanile eriomased trikid, kuid selle rakenduse mitmekülgsus muudab turvalise harjumuse eriti oluliseks.
Hoolduskoormus kasvab ka siis, kui kasutan korraga pikaajalist investeerimist ja FnO-d. Need kaks tegevust võivad tekitada täiesti erineva emotsionaalse tempo. Pikaajaline portfell vajab kannatlikkust, samal ajal kui aktiivsem kauplemine võib panna mind vaatama rakendust iga väikese liikumise peale. Mina hoiaksin nende otsused mõttes ja märkmetes eraldi, et üks kiire tehing ei hakkaks muutma kogu portfelli strateegiat.
Mis võib kuu või aasta jooksul väsitama hakata?
Kõige ilmsem väsimusallikas on valikute rohkus. Kui rakendus pakub ligipääsu nii India kui ka USA aktsiatele, fondidele, ETF-idele, IPO-dele, kullale ja FnO-le, võib kasutaja hakata pidevalt otsima järgmist võimalust. Selline tunne ei ole sama mis hea investeerimisrutiin. Kui ma avastan end rakendust avamas ilma konkreetse küsimuseta, oleks see märk, et pean oma jälgimisnimekirja ja teavitused üle vaatama.
Teine võimalik koormus on teadmiste ebaühtlus. Võin mõista aktsiate ostmist, kuid mitte FnO riske, või tunda India turgu paremini kui USA turu valuuta- ja ajastuserinevusi. Üks rakendus võib jätta mulje, et kõik on võrdselt arusaadav. Tegelikult nõuab iga tootekategooria oma otsustusreegleid. Mina ei läheks järgmise varaklassi juurde enne, kui suudan enda jaoks selgitada, miks seda vaja on ja milline kahju on võimalik.
Kolmas väsimusallikas on portfelli jälgimise näiline täpsus. Hindade ja liikumiste vaatamine võib anda tunde, et rohkem kontrolli tähendab paremaid tulemusi. Sageli tähendab see lihtsalt rohkem otsuseid. Dhan sobib hästi inimesele, kes suudab kasutada infot valikuliselt; see sobib halvemini inimesele, kelle investeerimisplaan sõltub igast uuest hinnaliikumisest.
Ka tasuta kasutamine ei tähenda, et kasutamine oleks täiesti kuludeta. Minu aeg, tähelepanu ja võimalikud tehinguga seotud kulud on endiselt olulised. Enne aktiivsema kauplemise alustamist kontrolliksin alati konkreetse tehingu tingimusi rakenduses ning mõtleksin läbi, kas soovitud tegevus on minu eesmärgiga kooskõlas. Tasuta allalaadimine ei muuda tururiski väiksemaks.
Võrdlus tavapäraste alternatiividega
Pangarakendusega võrreldes annab Dhan mulle tõenäoliselt rohkem ruumi eri investeerimis- ja kauplemisviiside jaoks. Panga eelis võib olla see, et igapäevapangandus ja investeeringud asuvad ühes tuttavas keskkonnas. Dhan on tugevam siis, kui investeerimine on minu jaoks eraldi tegevus, millele tahan rohkem tähelepanu ja valikuid pühendada.
Lihtsa fondirakendusega võrreldes on Dhan mitmekülgsemam, kuid ka nõudlikum. Kui tahan ainult regulaarselt investeerida ja vältida turu pidevat jälgimist, võib kitsam lahendus olla rahulikum. Kui tahan võrrelda aktsiaid, ETF-e, fonde, IPO-sid ja muid võimalusi, muutub Dhan praktilisemaks. Siin ei ole küsimus selles, kumb rakendus on üldiselt parem, vaid kas minu käitumine vajab rohkem valikuid või rohkem piiranguid.
Aktiivse kauplemise platvormiga võrreldes on Dhan huvitav just selle poolest, et pikaajaline investeerimine ja FnO ei ole lahutatud eri teenustesse. See võib vähendada rakenduste vahetamist, kuid samal ajal suurendab vajadust hoida oma strateegiad selgelt eraldi. Kogenud kaupleja võib eelistada mõnda spetsialiseeritumat tööriista, kui tema töö sõltub väga detailsetest analüüsi- või täitmisvajadustest. Mina näeksin Dhanis tasakaalu laia ulatuse ja igapäevase kasutatavuse vahel, mitte tingimata kõige kitsama niši ideaalset lahendust.
Minu pikaajaline hinnang
Dhan teenib püsiva koha telefonis välja siis, kui kasutan seda eesmärgipäraselt: hoian portfelli korras, jälgin valitud India ja USA varasid, uurin fonde või ETF-e ning kasutan aktiivsema kauplemise võimalusi ainult siis, kui mõistan nende riske. Sellisel juhul ei jää rakendus pelgalt esimesel nädalal põnevaks, vaid toetab korduvat ja mõtestatud töövoogu.
Mina ei soovitaks seda inimesele, kes otsib täiesti automaatset säästmist, tahab vältida igasugust turu jälgimist või ei soovi õppida eri varaklasside erinevusi. Samuti ei kasutaks ma FnO-d lihtsalt seetõttu, et see on rakenduses olemas. Dhan sobib paremini uudishimulikule ja iseseisvale kasutajale, kes suudab oma tähelepanu piirata ning otsuseid enne tehingut läbi mõelda.
Arendaja RAISE FINTECH VENTURES PRIVATE LIMITED on loonud tasuta finantsrakenduse, mille väärtus tuleb eelkõige laia turuvaliku koondamisest ühte kohta. Selle suurim pluss on paindlikkus; suurim miinus on see, et paindlikkus võib muutuda liigseks tegevuseks, kui mul puudub selge plaan. Minu lõplik soovitus: anna Dhanile võimalus, kui tahad ühest rakendusest hallata mitut investeerimissuunda, kuid loo enne kasutamist kindlad piirid, millal vaatad, mida ostad ja millest teadlikult loobud.
Plussid
- Lihtne konto avamine ja kiire ligipääs India aktsiaturule.
- Reaalajas hinnad aitavad turuliikumistel paremini silma peal hoida.
- Võimaldab jälgida lemmikaktsiaid ühes mugavas nimekirjas.
- Sobib nii algajale kui ka kogenumale investorile.
- Portfelli ja tehingute ülevaade on rakenduses selgelt esitatud.
Miinused
- Peamiselt India turule keskendunud
- seega võimalused välisinvestoritele on piiratud.
- Mõned täiustatud analüüsitööriistad võivad vajada tasulist paketti.
- Turuteavitused võivad aktiivsel päeval muutuda liiga sagedaseks.
- Rakenduse kasutamine eeldab India investeerimiskonto ja dokumente.
- Investeerimisega kaasnevad tururiskid ning kasumit rakendus ei garanteeri.
Korduma kippuvad küsimused: Dhan: Stock Market Trading App
Mis on Dhan: Stock Market Trading App ja kellele see sobib?
Dhan on India turule suunatud investeerimis- ja kauplemisrakendus, mille kaudu saab jälgida aktsiaid, indeksifonde, ETF-e ning teha muu hulgas optsiooni- ja futuuritehinguid. Rakendus sobib eelkõige kasutajatele, kellel on India väärtpaberikonto ning huvi aktiivse kauplemise vastu. Algajatele võib funktsioonide rohkus alguses keeruline tunduda, seega tasub enne pärisrahaga alustamist tutvuda riskide ja rakenduse tööpõhimõtetega.
Kas Dhanis konto avamiseks peab olema India resident?
Dhani põhifunktsioonid on loodud India börsidel kauplemiseks ning konto avamine eeldab tavaliselt India regulatiivsetele nõuetele vastavat isikutuvastust, PAN-kaarti, pangakontot ja muid vajalikke dokumente. Välismaal elav kasutaja ei pruugi saada kontot avada ega kõiki teenuseid kasutada. Enne rakenduse allalaadimist kontrollige ametlikult veebilehelt, kas teie elukoht ja dokumendid on toetatud.
Milliseid investeerimis- ja kauplemisvõimalusi Dhan pakub?
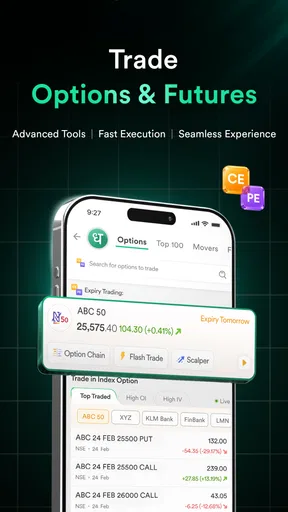
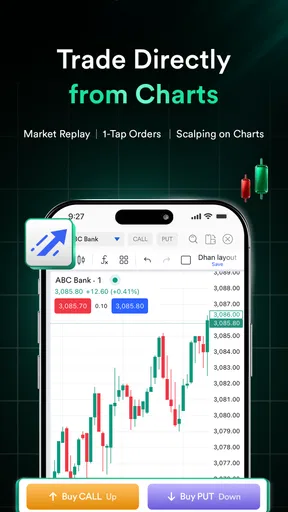
Rakendus keskendub India aktsiatele ja börsikaubandusele ning võib pakkuda korralduste tegemist aktsiate, ETF-ide, indeksite, futuuride ja optsioonidega. Saadaval on hinnagraafikud, turuandmed, jälgimisnimekirjad, tehnilise analüüsi tööriistad ja portfelli jälgimine. Täpsed instrumendid, hinnad ning turuandmete tingimused võivad muutuda, mistõttu tuleks enne tehingu tegemist kontrollida rakenduses kuvatavat infot ja maakleri tingimusi.
Kui turvaline on Dhaniga kauplemine ja kas raha võib kaotada?
Dhan kasutab konto- ja tehingupõhiseid turvameetmeid, kuid ükski investeerimisrakendus ei kõrvalda tururiski ega tehniliste probleemide võimalust. Aktsiate hinnad võivad kiiresti langeda ning futuuride ja optsioonidega kauplemine võib põhjustada väga suuri kahjusid, eriti võimenduse korral. Kasutage tugevat parooli, kaheastmelist autentimist, ärge jagage sisselogimisandmeid ning investeerige ainult raha, mille kaotamist suudate taluda.
Millised tasud ja kulud võivad Dhanis tehingutega kaasneda?
Dhani kasutamisel võivad kulud sõltuda valitud instrumendist, tehingu liigist ja maakleri hinnakirjast. Lisaks võimalikule vahendustasule võivad rakenduda börsi-, maksu-, regulatiivsed, depoo- ja muud tehingutasud. Mõnel tootel võib olla erinev hinnastamine või tingimused. Enne konto rahastamist ja korralduse kinnitamist lugege hoolikalt ametlikku hinnakirja, sest reklaamitud nullvahendustasu ei pruugi tähendada, et tehing on täiesti kuludeta.


